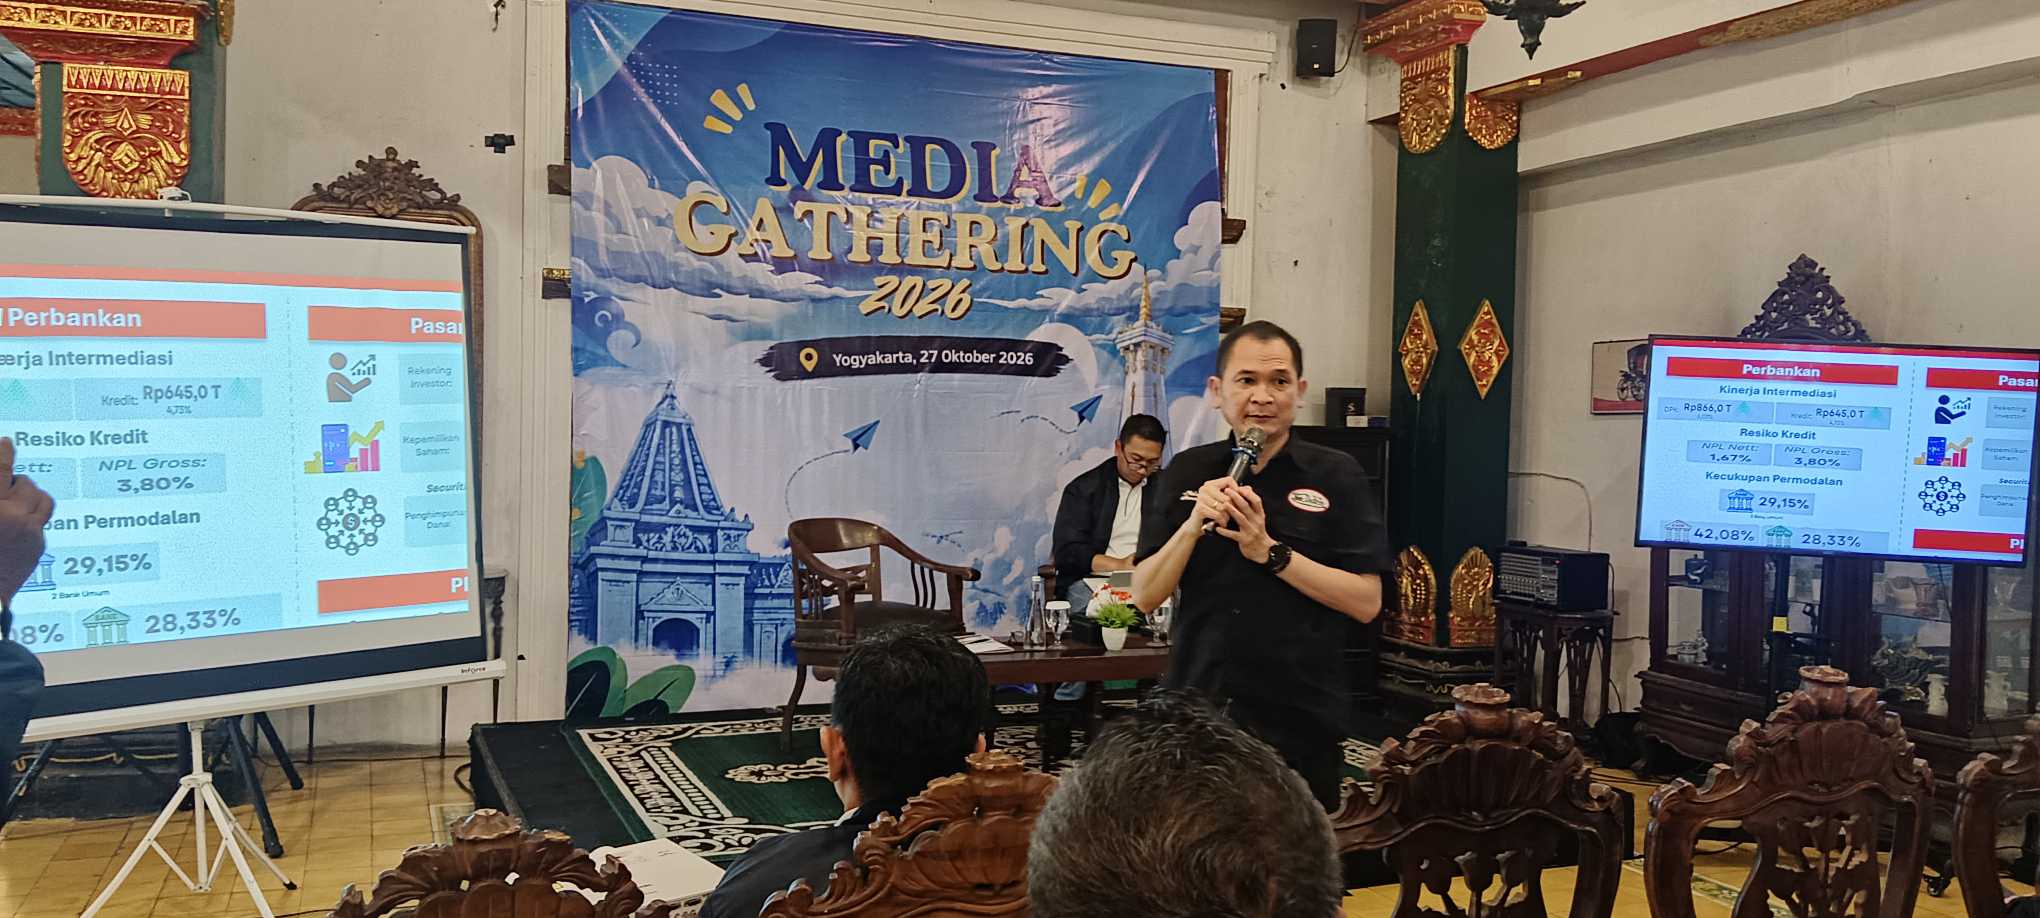
KaMedia – Otoritas Jasa Keuangan Provinsi Jawa Timur (OJK Jatim) mencatat kinerja sektor perbankan di wilayah Jawa Timur tetap solid dan resilien. Hingga Agustus 2026, penyaluran kredit perbankan di Jawa Timur berhasil menyentuh angka Rp645 triliun, tumbuh sebesar 4,73 persen secara tahunan (year on year/y-o-y).
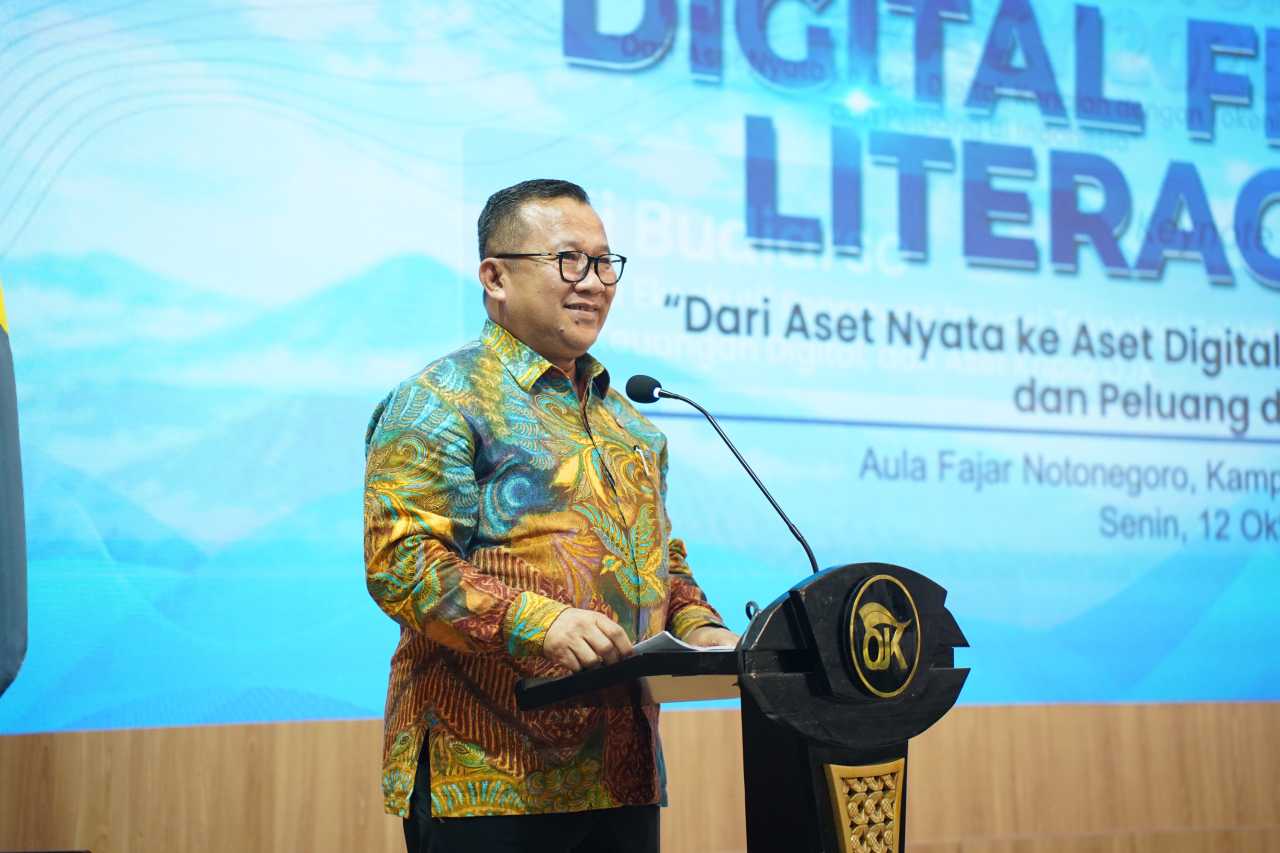
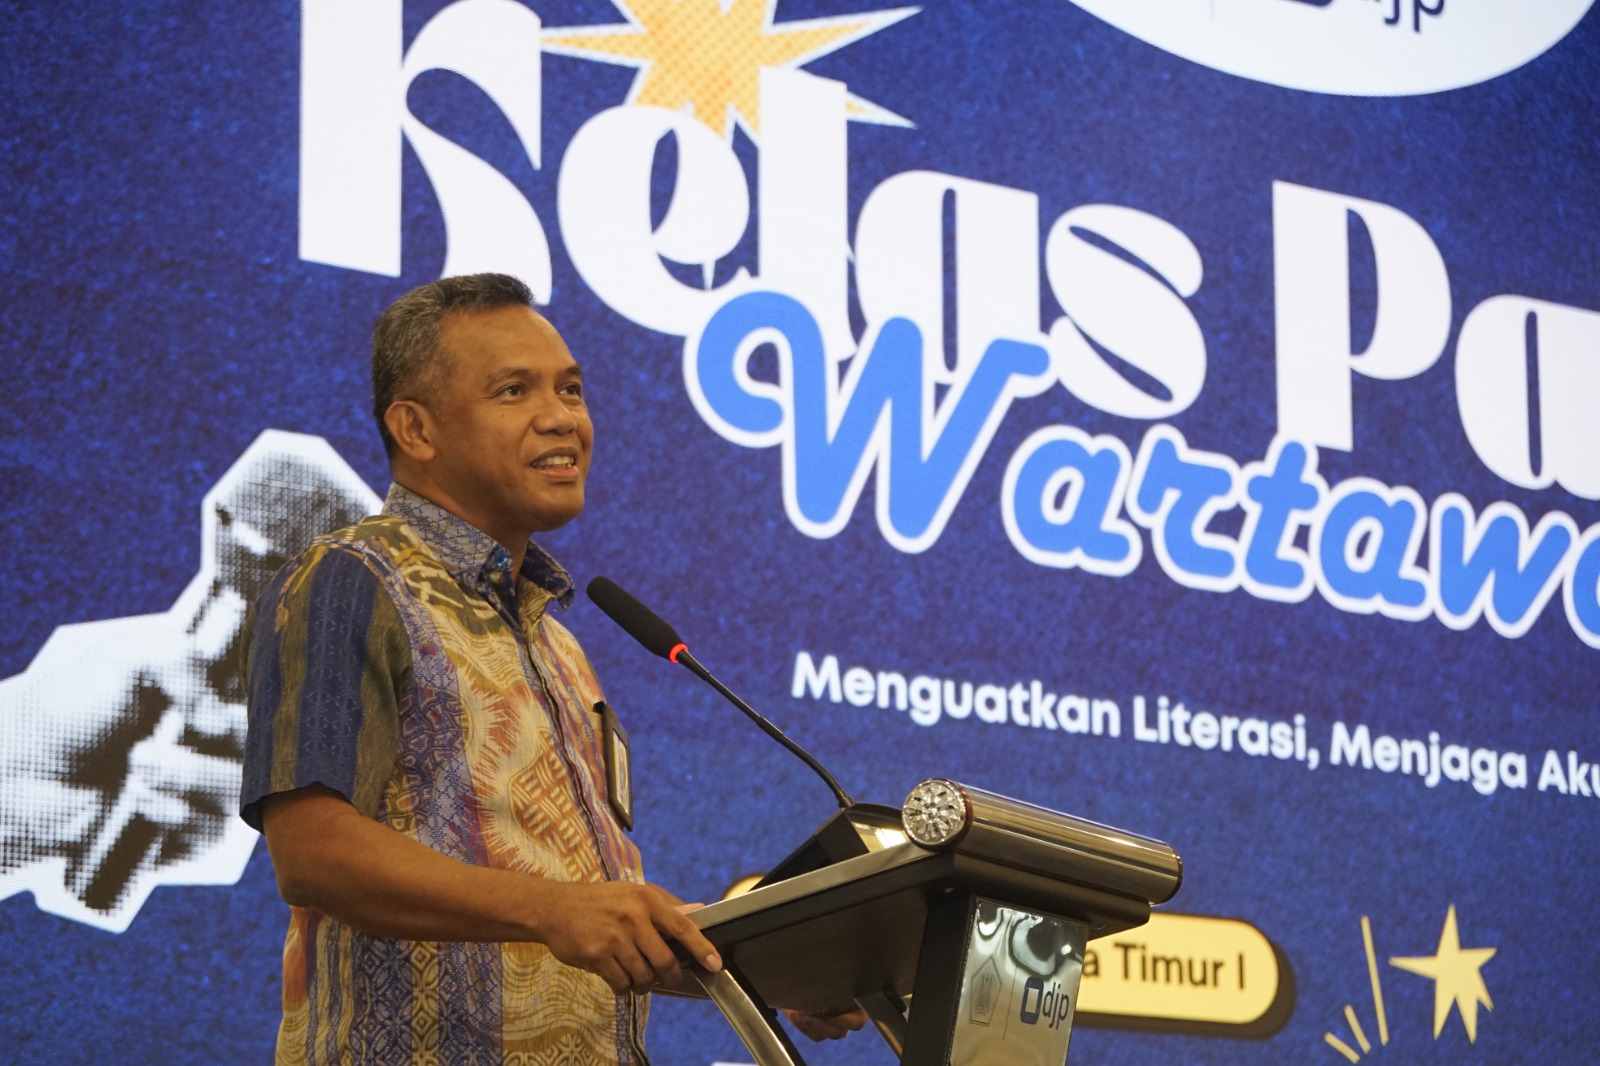
Capaian positif ini dipaparkan langsung oleh Pelaksana Tugas (Plt) Kepala Kantor OJK Jatim, Horas V. M. Tarihoran, dalam acara Media Gathering OJK Jatim bertajuk “Memperkuat Sinergi Komunikasi untuk Inklusi Keuangan dan Pemberdayaan Ekonomi Masyarakat” di Yogyakarta, Selasa (27/10/2026).
Selain pertumbuhan kredit, efektivitas penghimpunan dana masyarakat di Jawa Timur menunjukkan performa impresif. Dana Pihak Ketiga (DPK) tercatat mencapai Rp866 triliun, mengalami lonjakan 6,03 persen (y-o-y).
” Pertumbuhan DPK yang melampaui laju kredit ini menandakan tingkat kepercayaan masyarakat yang sangat tinggi terhadap stabilitas industri perbankan di Jawa Timur ” ujar Horas.
Di tengah ekspansi intermediasi tersebut, OJK Jatim memastikan kualitas aset perbankan tetap terjaga dengan prinsip kehati-hatian (prudential banking). Rasio kredit bermasalah kotor (gross non-performing loan/NPL) berada di level 3,80 persen, sementara rasio NPL bersih (net NPL) terjaga ketat pada angka 1,67 persen, jauh di bawah ambang batas aman sebesar 5 persen.
Kondisi permodalannya pun tergolong sangat tebal dan siap menopang risiko bisnis. Dua bank umum di Jawa Timur mencatat rasio kecukupan modal (capital adequacy ratio/CAR) hingga 29,15 persen. Sementara itu pada industri keuangan mikro daerah, sebanyak 221 Bank Perekonomian Rakyat (BPR) mencetak rata-rata CAR sebesar 42,08 persen, dan 26 BPR Syariah (BPRS) mencatat rasio permodalannya pada level 28,33 persen.
” Ketahanan likuiditas juga menjadi pilar krusial yang terus dipantau OJK. Rasio Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) berada di posisi 25,91 persen, sedangkan rasio Alat Likuid terhadap Simpanan Non-Inti (AL/NCD) pada dua bank umum menyentuh 120,22 persen ” lanjut Horas.
Horas juga menyampaikan, untuk kelompok BPR, cash ratio tercatat sebesar 28,20 persen, dan BPRS mencatatkan cash ratio sebesar 19,46 persen. Seluruh indikator ini menegaskan bahwa perbankan Jawa Timur memiliki bantalan likuiditas yang melimpah untuk menghadapi dinamika pasar.
Untuk memelihara momentum pertumbuhan sekaligus memperkuat daya saing industri ke depan, OJK memproyeksikan arah kebijakan sektor perbankan melalui Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030 yang telah diresmikan pada 2 Oktober 2026 lalu.
Sementara untuk mewujudkan langkah tersebut, RP3I mengusung lima prioritas strategis utama yaitu Penguatan Kelembagaan dan Integritas. Mengakselerasi tata kelola yang bersih, permodalan yang solid, dan manajemen risiko terintegrasi.
Modernisasi Teknologi dan Ketahanan Digital. Mempercepat transformasi layanan perbankan digital sekaligus membentengi sistem dari ancaman siber. Selain itu juga pendalaman pasar keuangan dan enguatan intermediasi. Mengoptimalkan alokasi pembiayaan untuk mendukung sektor riil dan pemberdayaan ekonomi daerah, serta keuangan berkelanjutan. Mendorong implementasi prinsip ESG (Environmental, Social, and Governance) dalam portofolio pembiayaan. Dan yang terakhir perizinan terintegrasi dan pengawasan adaptif. Meningkatkan efisiensi regulasi dan efektivitas pengawasan berbasis risiko secara real-time.
Melalui implementasi RP3I 2026–2030, OJK Jatim optimistis industri perbankan di Jawa Timur tidak hanya mampu menjaga daya tahan finansialnya, tetapi juga makin agresif memperluas inklusi keuangan dan mendorong pertumbuhan ekonomi masyarakat secara berkelanjutan.